


Byggandet återhämtar sig men ligger kvar på historiskt låga nivåer
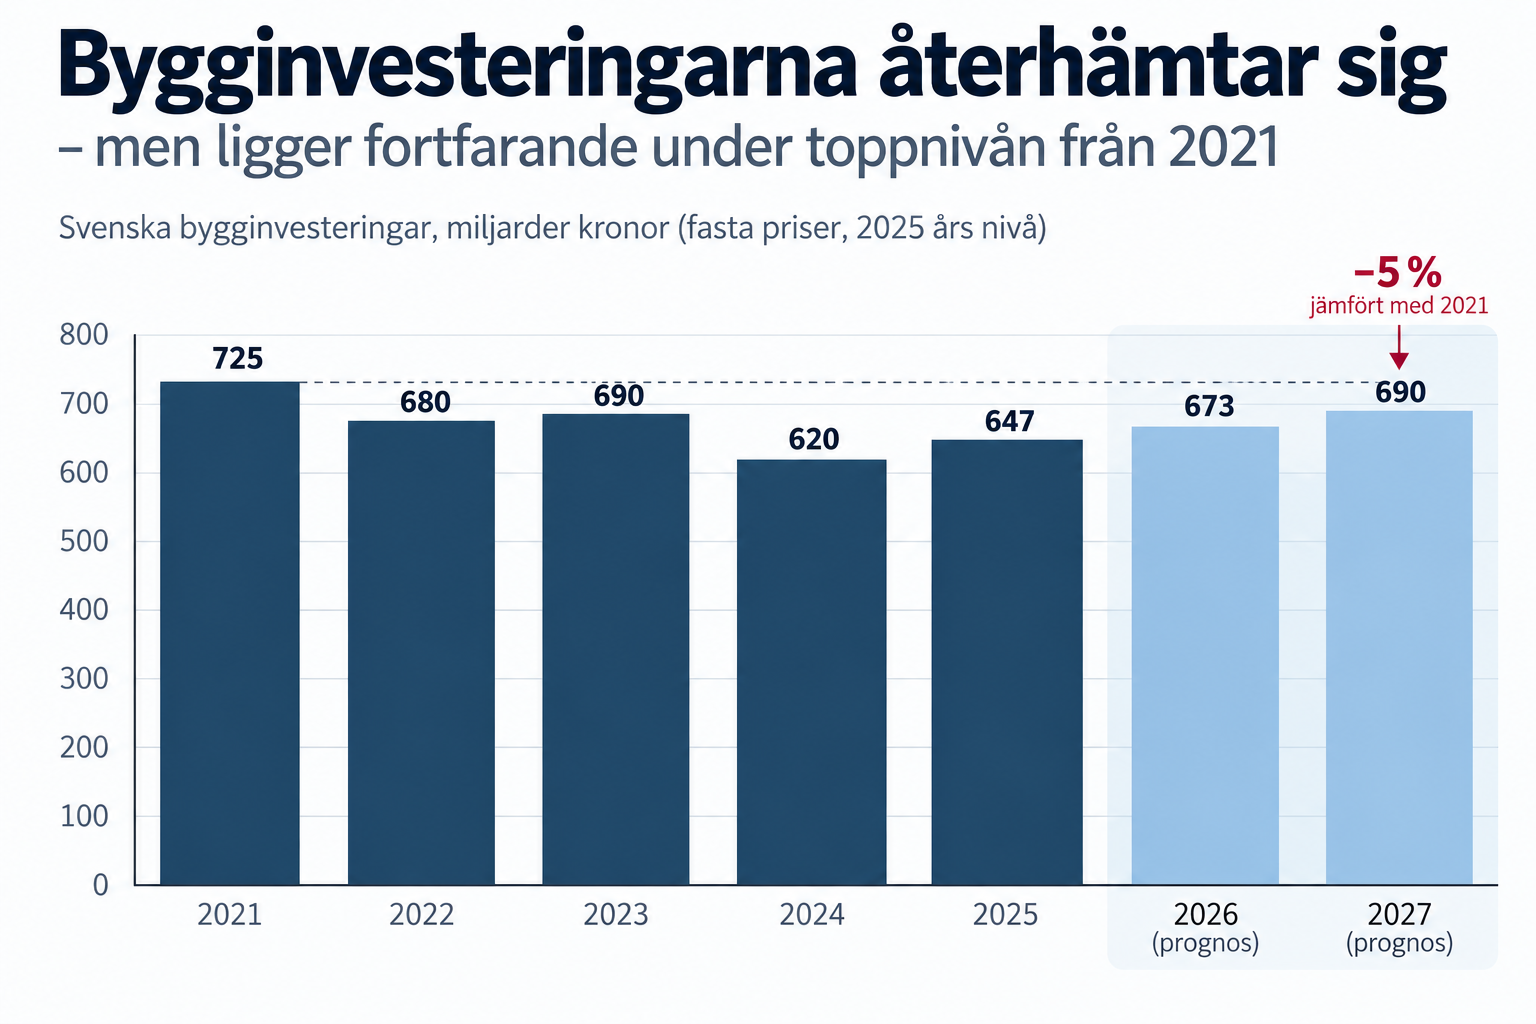
Bygginvesteringarna väntas öka från 647 miljarder kronor 2025 till drygt 690 miljarder 2027, räknat i fasta priser. Det visar Byggföretagens nya konjunkturprognos som presenterades på tisdagen. Ökningen beräknas bli fyra procent i år och två procent nästa år.
Trots uppgången innebär prognosen att bygginvesteringarna 2027 bara återvänder till nivån från 2023. Jämfört med toppåret 2021, då investeringarna uppgick till drygt 725 miljarder kronor i 2025 års penningvärde, är nivån fortfarande omkring fem procent lägre.
Det är framför allt anläggningsbyggandet som står för tillväxten. Investeringarna inom sektorn väntas öka från knappt 146 miljarder kronor 2025 till drygt 163 miljarder 2027. Det motsvarar en ökning med omkring tolv procent.
Infrastruktur driver uppgången
De offentliga anläggningsinvesteringarna väntas öka med tolv procent under 2026 och ytterligare fyra procent 2027. Bland de viktigaste projekten finns Ostlänken, Norrbotniabanan och kapacitetsförstärkningar på Malmbanan.
Även reinvesteringar på befintliga järnvägssträckor bidrar till utvecklingen. Arbeten på bland annat Västra stambanan, Norra stambanan och Frykdalsbanan pekas ut i prognosen.
Den nationella transportinfrastrukturplanen för 2026–2037 har en investeringsram på 607 miljarder kronor, vilket enligt Byggföretagen innebär en real ökning med omkring 20 procent jämfört med föregående plan.
Däremot väntas tillväxten i väginvesteringarna dämpas under 2027, medan järnvägsprojekten fortsätter att bidra till en hög aktivitet.
VA-investeringarna kan öka kraftigt
Vatten- och avloppssektorn väntas bli en annan viktig drivkraft för anläggningsföretagen. Byggföretagen räknar med att investeringarna inom VA, avfall och återvinning ökar med sammanlagt tolv procent under 2026 och 2027.
Bakom utvecklingen finns både stora nybyggnadsprojekt och ett växande behov av att ersätta åldrande ledningsnät och anläggningar.
Enligt Svenskt Vattens investeringsrapport från oktober 2026 behöver Sverige investera omkring 590 miljarder kronor i vatten- och avloppsinfrastruktur fram till 2040. Det motsvarar 37 miljarder kronor årligen, jämfört med investeringar på drygt 31 miljarder under 2025.
Nästan 70 procent av behovet handlar om att underhålla, förnya och ersätta befintlig infrastruktur.
Bland de större projekten som lyfts fram i Byggföretagens prognos finns nya reningsverk i Lidköping och Kungsbacka samt MAXIMA i sydvästra Skåne. Det sistnämnda projektet omfattar ett nytt avloppssystem med en beräknad kostnad på 17,5 miljarder kronor och planerat färdigställande 2035.
Bostadsbyggandet når inte tillbaka
Utvecklingen är betydligt svagare inom bostadsbyggandet. Byggföretagen räknar med att 31 000 bostäder påbörjas under 2026 och 31 700 under 2027. Det kan jämföras med 68 000 påbörjade bostäder under toppåret 2021.
Även om prognosen infrias kommer antalet byggstarter 2027 därmed att ligga mer än 50 procent under nivån sex år tidigare.
Särskilt svag är marknaden för småhus. Enligt SCB påbörjades cirka 2 650 småhus under första halvåret 2026, en minskning med 18 procent jämfört med samma period föregående år. Samtidigt ökade byggandet i flerbostadshus med 16 procent.
Byggföretagen bedömer att småhusbyggandet stannar vid 5 600 bostäder i år och 5 800 nästa år. Det är nivåer som inte noterats sedan 2012.
En viktig förklaring är att produktionskostnaderna har ökat betydligt snabbare än bostadspriserna. Enligt Byggföretagens rapport är kostnaden för att producera en bostad omkring 25 procent högre än före Rysslands fullskaliga invasion av Ukraina, samtidigt som bostadspriserna i stort sett ligger kvar på samma nivå.
Det gör det svårt att få lönsamhet i nya projekt. På många orter överstiger byggkostnaden marknadsvärdet på ett färdigställt småhus. I områden med högre bostadspriser kan i stället kostnaden för byggbar mark bli avgörande.
Boverket räknar med fler bostäder
Byggföretagens prognos är försiktigare än den bedömning Boverket presenterade i september.
Boverket räknar med att 32 400 bostäder påbörjas genom nybyggnad under 2027, jämfört med Byggföretagens prognos på 31 700. Skillnaden är 700 bostäder.
Inklusive bostäder som tillkommer genom ombyggnad väntar sig Boverket sammanlagt 34 800 påbörjade bostäder nästa år.
Boverket bedömer samtidigt att hushållens förbättrade köpkraft och en mer stabil kostnadsutveckling har minskat risken för ett nytt bakslag. Myndigheten konstaterar dock att många av hindren för nyproduktion kvarstår.
Industribyggandet bromsar efter kraftig expansion
Även inom lokalbyggandet är utvecklingen ojämn. Industrins investeringar i byggnader har nära tredubblats sedan 2020, men under första halvåret 2026 minskade investeringarna med 19 procent jämfört med motsvarande period 2025.
Det följer på en uppgång med 75 procent under helåret 2025.
Enligt Byggföretagen beror nedgången delvis på att flera stora industriprojekt har kommit längre i byggprocessen eller närmar sig färdigställande, samtidigt som färre nya projekt har startat.
Trots minskningen väntas industrins bygginvesteringar ligga kvar på nästan dubbla genomsnittsnivån för den senaste tioårsperioden under prognosåren.
De statliga lokalinvesteringarna utvecklas däremot starkt. Under första halvåret 2026 ökade de med 16 procent, framför allt till följd av försvarssatsningar.
Fortifikationsverkets investeringar beräknas enligt de planer som redovisas i rapporten öka från omkring 9,5 miljarder kronor 2025 till drygt 14 miljarder 2027.
Samtidigt minskar kommunernas investeringar i verksamhetslokaler. Färre barn och en svagare befolkningstillväxt minskar behovet av nya skolor och förskolor, medan investeringarna i större utsträckning riktas mot anpassning av befintliga lokaler och äldreomsorg.
Fler sysselsatta – men konkurserna fortsätter
Den förbättrade byggkonjunkturen väntas också leda till fler arbetstillfällen. Byggföretagen bedömer att sysselsättningen ökar med sammanlagt 10 600 personer mellan 2025 och 2027, till drygt 377 000 sysselsatta.
Under första halvåret 2026 ökade sysselsättningen i byggindustrin med 1,3 procent jämfört med motsvarande period föregående år. Den starkaste utvecklingen noterades inom anläggningsverksamhet, där ökningen var 3,6 procent.
Även antalet varsel har minskat. Under de senaste tolv månaderna fram till september varslades omkring 4 300 personer i byggindustrin, jämfört med drygt 11 000 under tolvmånadersperioden fram till sommaren 2024.
Samtidigt visar färsk konkursstatistik att problemen inte är över. Under tredje kvartalet 2026 gick 337 byggföretag i konkurs, fyra procent fler än under motsvarande period föregående år.
Omkring sju av tio företag som gick i konkurs var enmansbolag. I Stockholms län har konkurserna ökat under tre kvartal i följd, bland annat till följd av den svaga ROT-marknaden. Det rapporterade Byggföretagen den 16 oktober.
Högre räntor hotar återhämtningen
Ränteutvecklingen är en av de största osäkerhetsfaktorerna i prognosen. Byggföretagen räknar med att Riksbanken genomför tre höjningar av styrräntan fram till slutet av 2027, från 1,75 till 2,50 procent. Den första höjningen väntas redan i november 2026.
Bakom bedömningen ligger bland annat förväntningar om stigande energipriser, högre inflation och en försvagad krona.
Byggföretagen räknar med att inflationen enligt KPIF ökar från 1,5 procent 2026 till 2,4 procent 2027, samtidigt som hushållens reala disponibla inkomster ökar långsammare.
Högre räntor innebär ökade finansieringskostnader för bygg- och fastighetsföretag och riskerar samtidigt att dämpa hushållens efterfrågan på nyproducerade bostäder.
Trots en väntad BNP-tillväxt på 2,5 procent under 2027 bedöms bygginvesteringarna därför öka långsammare än den svenska ekonomin som helhet.
Läs mer
#09 – Perfektion skapar avstånd. Mänsklighet skapar relationer
Det är svårt att komma nära en människa som aldrig släpper in dig. Texten var perfekt. Det var just det som var problemet.
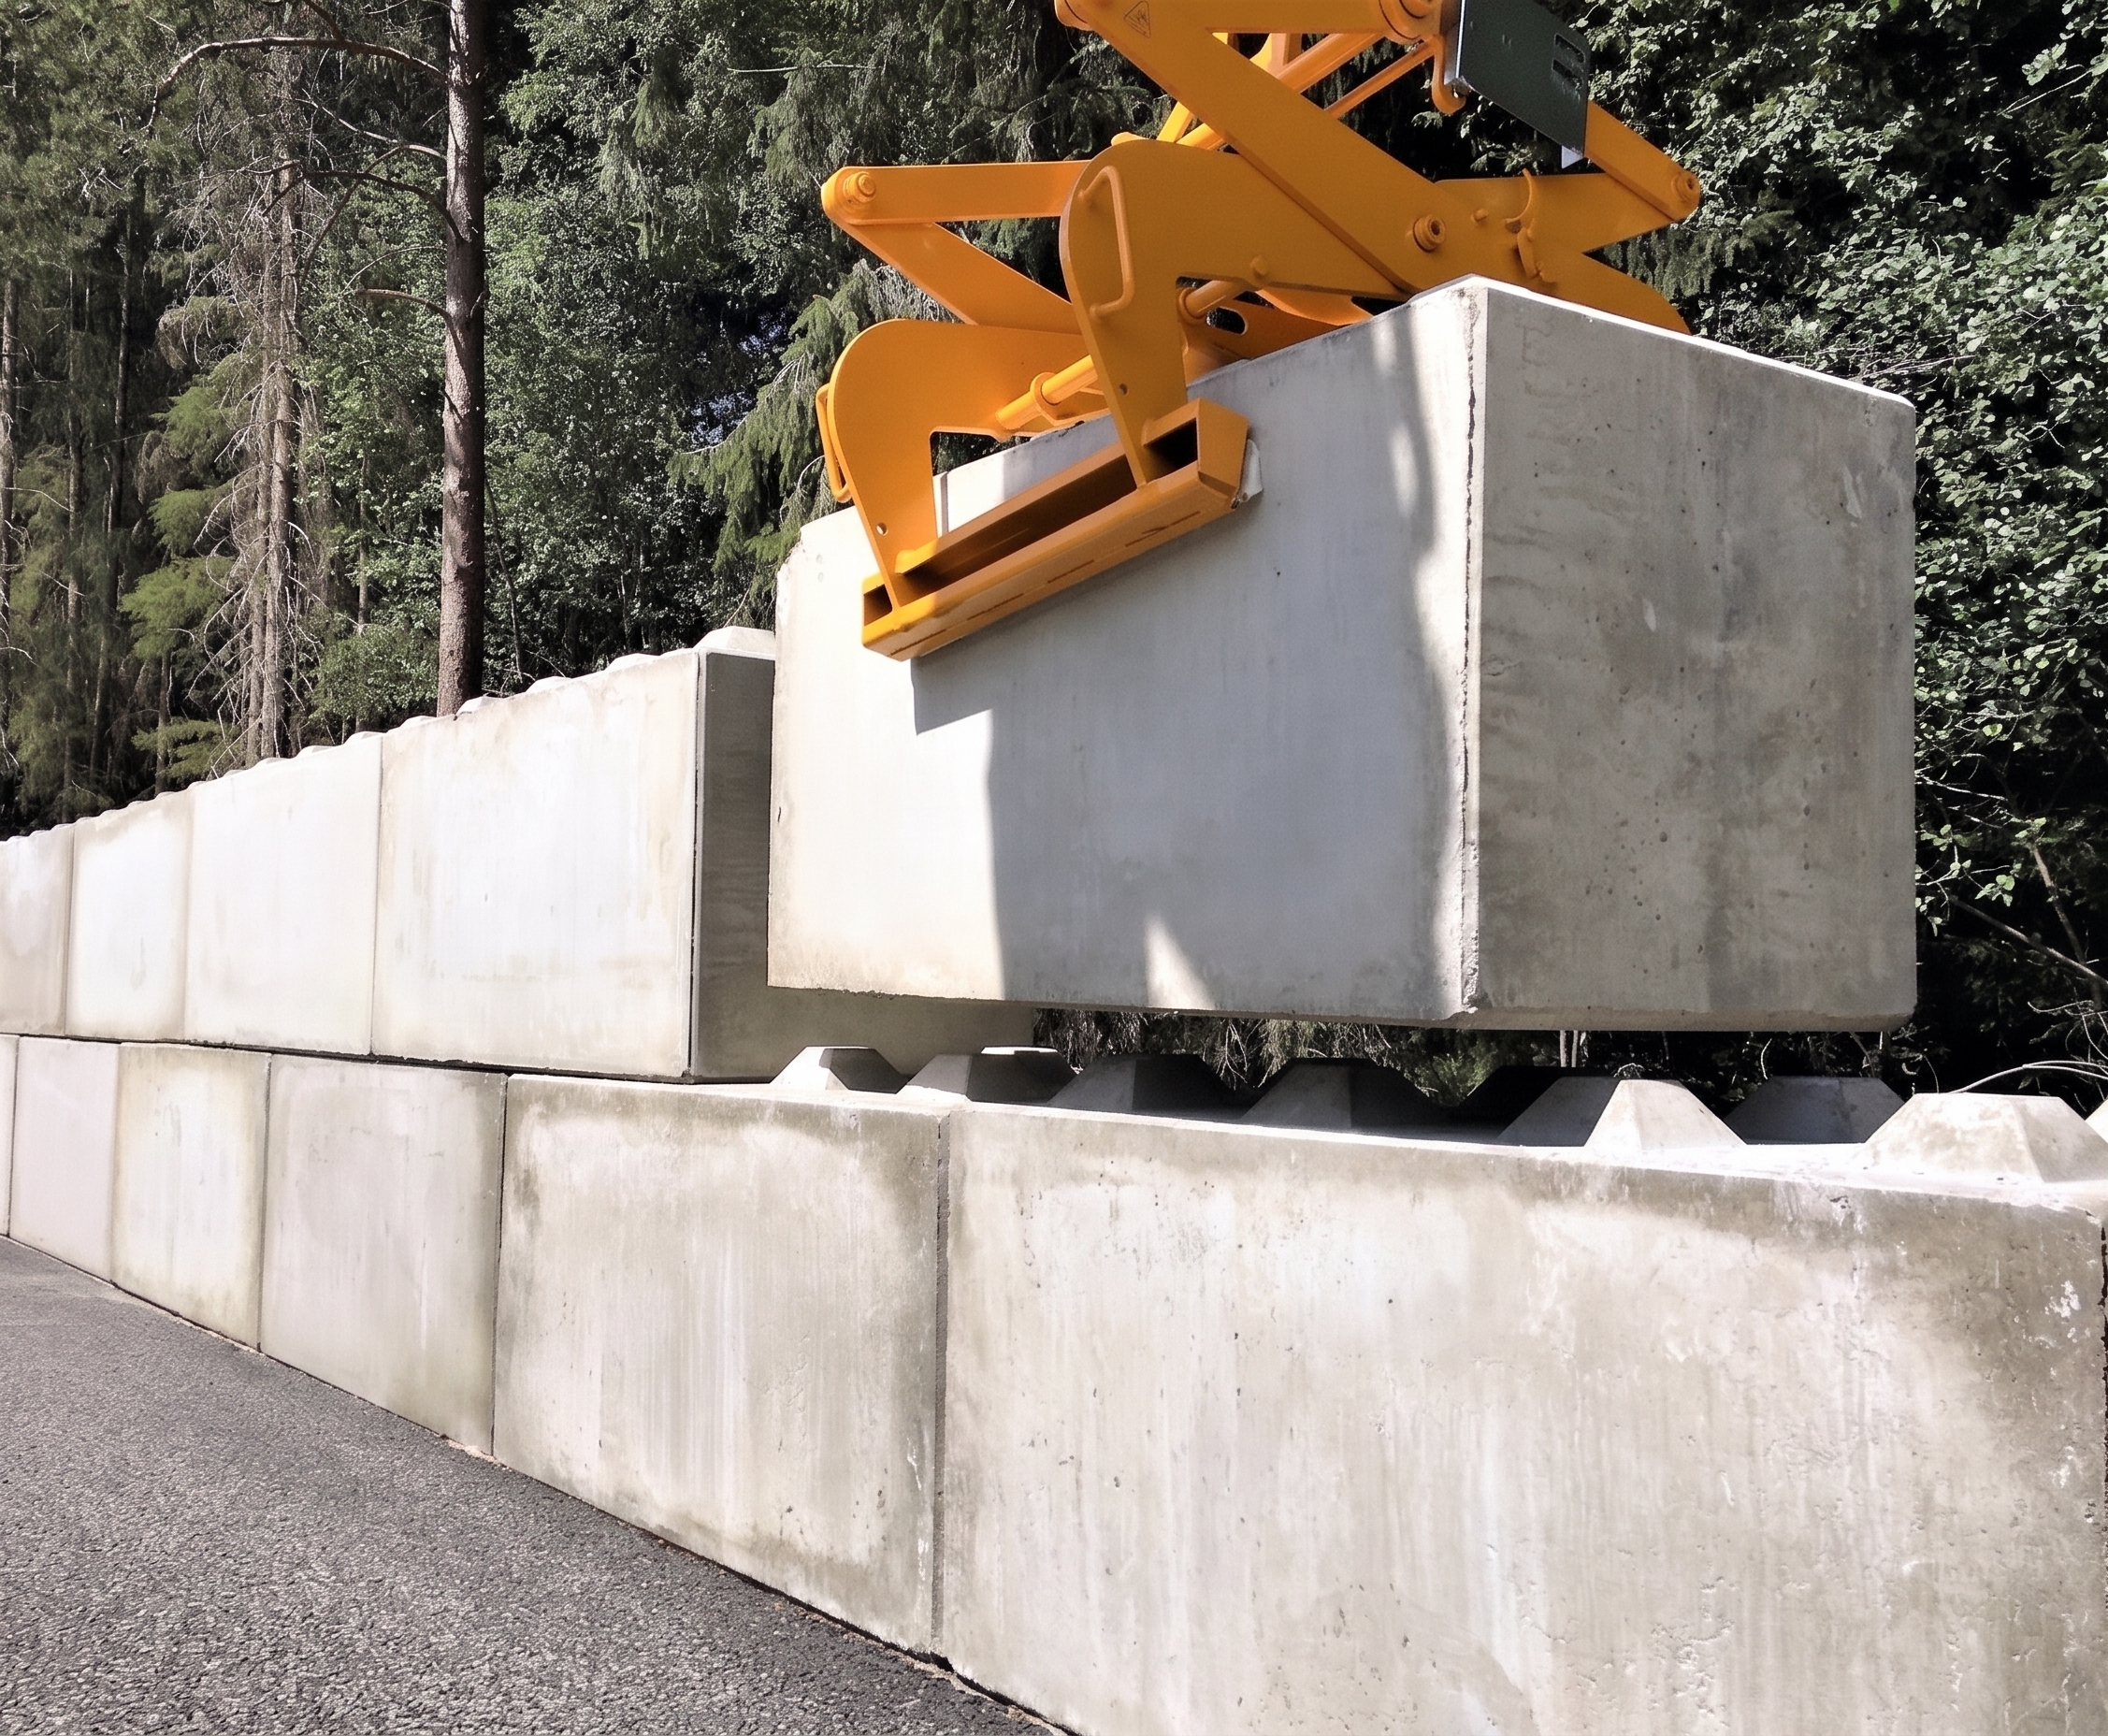
Flyttbara skydd ska ge fler skyddsplatser nära skolor
Ett nytt svenskt utvecklingsprojekt ska pröva om prefabricerade och flyttbara konstruktioner kan användas för att snabbt skapa skydd för civilbefolkningen där behovet är störst. Skolor och förskolor pekas ut som särskilt intressanta platser.
Fyra frågor: så blir byggpolitiken efter valet
Under hösten får Sverige en ny regering. Vad betyder det för byggpolitiken? Vi identifierar fyra centrala frågor - och försöker besvara dem.